
 ПРИВАТБАНК ВИМАГАВ 203 811 ГРН ЗА ШАХРАЙСЬКИМ КРЕДИТОМ: ЯК МИ ВІДСТОЯЛИ ПРАВА КЛІЄНТА У СУДІ
До нас звернулася жінка після отримання позову ПриватБанку на суму 203 811,50 грн за кредитним договором, якого вона ніколи не укладала. Деснянський районний суд міста Києва та Київський апеляційний суд повністю відмовили банку у задоволенні позову — клієнтку звільнено від необґрунтованих вимог у двох інстанціях.
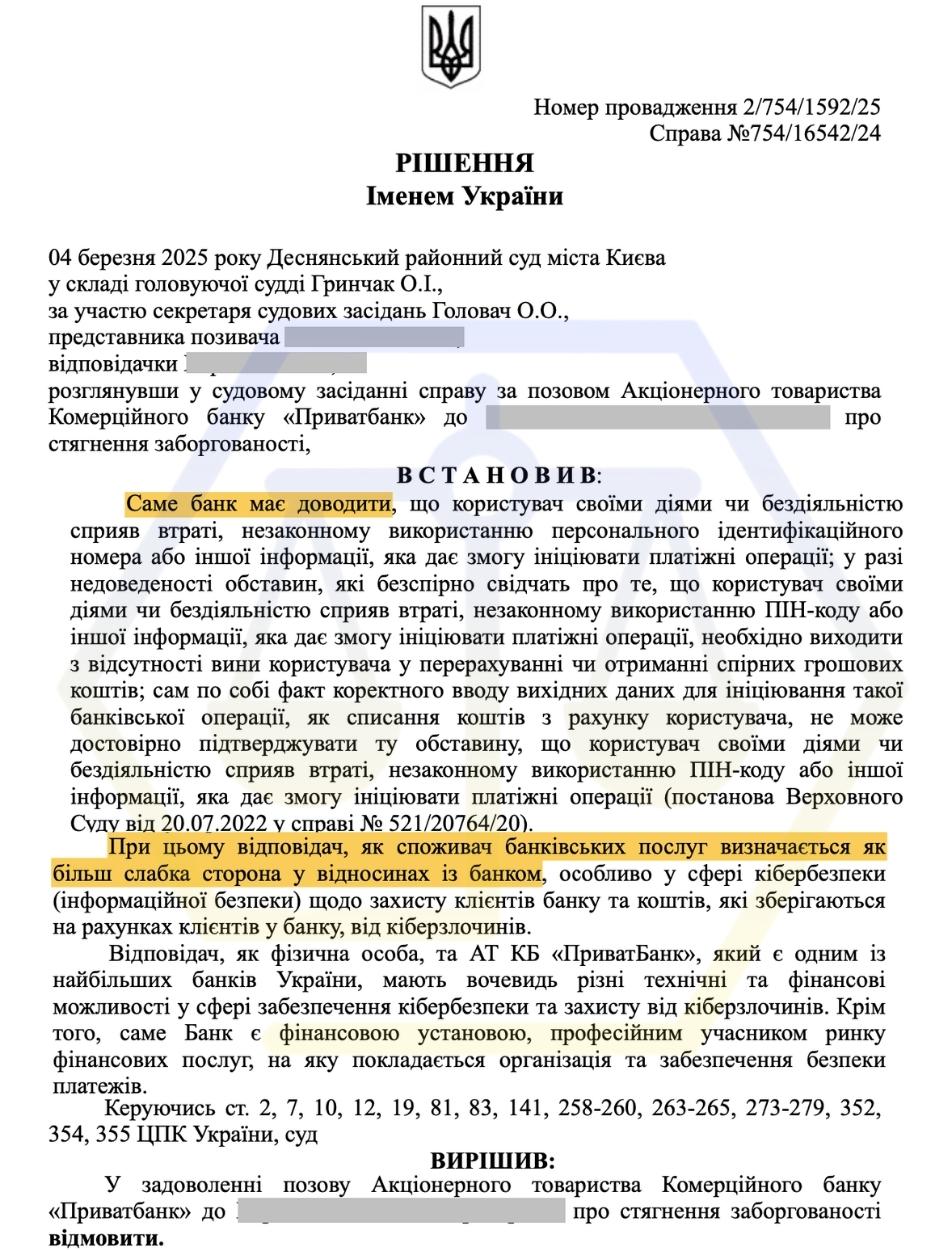
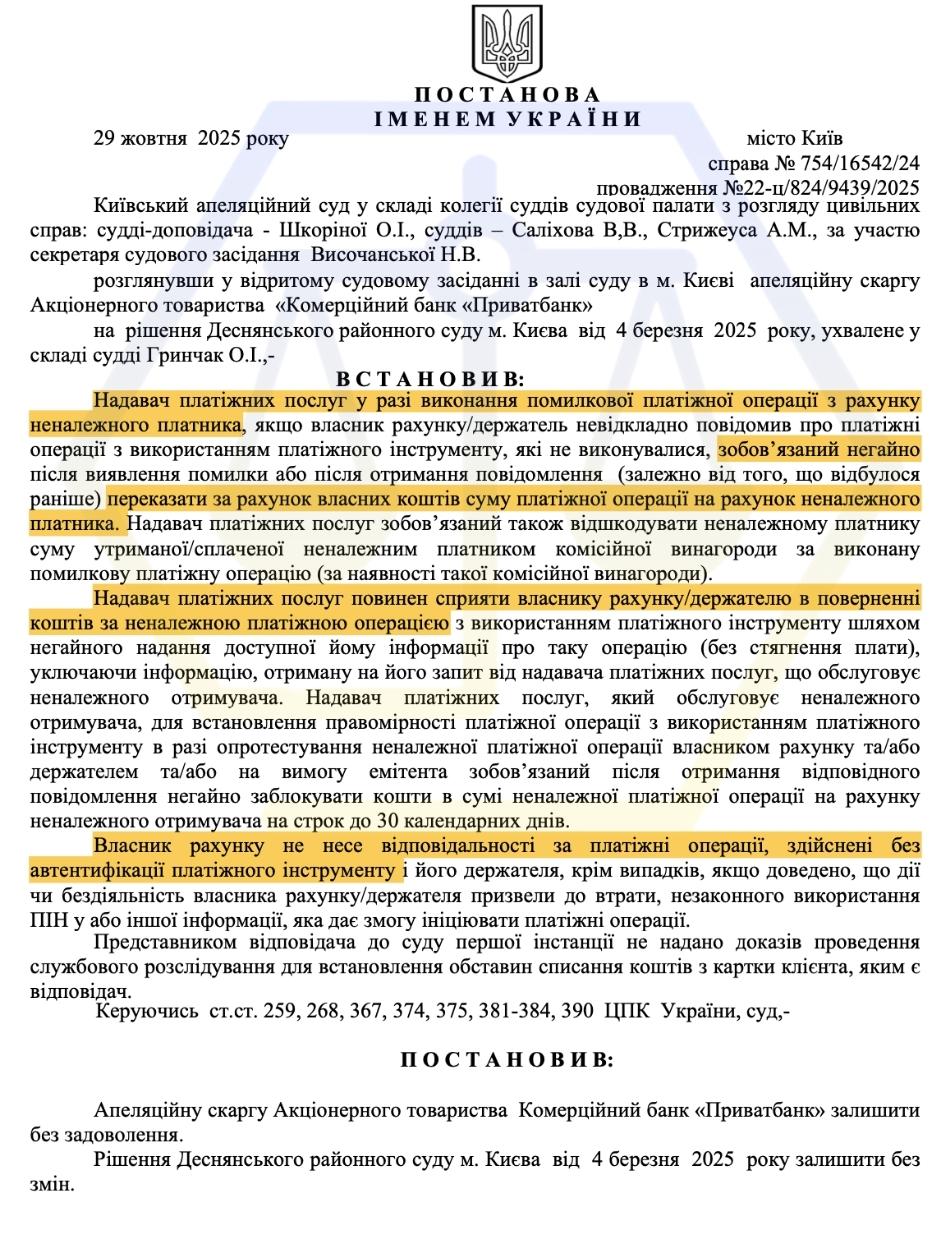
Банк не надав належних доказів укладення договору, отримання коштів клієнткою або її вини у виникненні заборгованості. Списання коштів стало предметом кримінального провадження за фактом шахрайських дій невстановлених осіб.
 Дії нашого адвоката та результат
Після детального вивчення матеріалів справи було підготовлено обґрунтований відзив на позов банку. Правова позиція будувалася на тому, що саме банк зобов'язаний довести факт належного укладення кредитного договору, отримання клієнтом коштів та виникнення заборгованості.
Аналіз матеріалів справи.
Встановлено, що банк не надав підтверджень належної ідентифікації клієнтки, погодження істотних умов кредитування та фактичного отримання нею коштів.
Підготовка відзиву на позов.
Сформовано правову позицію з посиланням на практику Верховного Суду у справах щодо несанкціонованих платіжних операцій та шахрайського оформлення кредитів.
Захист у суді першої інстанції.
Деснянський районний суд міста Києва повністю відмовив АТ КБ «ПриватБанк» у задоволенні позову.
Заперечення на апеляційну скаргу.
Після подання банком апеляції підготовлено детальні заперечення з повторним підтвердженням відсутності правових підстав для стягнення коштів.
Перемога в апеляційному суді.
Київський апеляційний суд погодився з нашими доводами та залишив рішення суду першої інстанції без змін.
 Результат справи
Клієнтку повністю звільнено від необґрунтованих вимог банку на суму понад 203 000 гривень. Рішення підтримано у двох судових інстанціях — Деснянським районним судом міста Києва та Київським апеляційним судом.
 Аргументи суду
Відсутність доказів укладення договору.
Банк не надав належних та допустимих доказів фактичного укладення кредитного договору саме клієнткою.
Не доведено отримання коштів.
Банк не довів факту отримання клієнткою кредитних коштів та погодження нею істотних умов кредитування.
Рух коштів не підтверджує волевиявлення.
Сам по собі факт руху коштів по рахунку або введення одноразового коду не підтверджує, що клієнтка особисто ініціювала спірні платіжні операції.
Обов'язок доказування покладається на банк.
Відповідно до практики Верховного Суду саме банк, як професійний учасник ринку фінансових послуг, зобов'язаний довести, що клієнт сприяв незаконному використанню платіжних даних.
Клієнт є слабшою стороною.
Суд зазначив, що всі сумніви щодо доказів мають тлумачитися на користь споживача банківських послуг.
Відсутність службового розслідування.
Банк не надав доказів проведення належного службового розслідування щодо обставин списання коштів із рахунку клієнтки.
Наявність кримінального провадження.
Суд врахував факт кримінального провадження щодо шахрайських дій третіх осіб та те, що клієнтка невідкладно повідомила банк і правоохоронні органи після виявлення несанкціонованого списання.
 З якими проблемами у подібних справах звертаються найчастіше
Кредит без реального волевиявлення особи.
Люди дізнаються про існування боргу вже після отримання судового позову або відкриття виконавчого провадження, хоча жодних договорів не підписували.
Списання коштів унаслідок шахрайства.
Фішингові сайти, телефонне шахрайство, підроблені повідомлення — після цього банки нерідко перекладають відповідальність на клієнта, посилаючись лише на факт проведення операції.
Відсутність реакції банку на повідомлення про шахрайство.
Банки не завжди проводять повноцінне розслідування, не надають результати перевірок та продовжують нараховувати заборгованість, проценти й штрафні санкції.
Складність доказування у суді.
Більшість людей не розуміють, які докази збирати, як фіксувати факт шахрайства та спростовувати аргументи банку. Саме через це банки розраховують на пасивну поведінку відповідачів.
 Важливо знати
У справах щодо шахрайських кредитів ключове значення має поведінка клієнта після виявлення проблеми. Якщо особа одразу звертається до банку, блокує картки, подає заяву до правоохоронних органів та фіксує факт незаконного списання — це суттєво посилює її правову позицію.
Ключові висновки з практики Верховного Суду:
 Поради адвоката у разі шахрайських дій з Вашим рахунком
Одразу заблокуйте картку та доступ до інтернет-банкінгу.
Це допоможе уникнути подальшого списання коштів та мінімізувати ризик нових шахрайських дій.
Невідкладно зверніться до банку письмово.
Окрім телефонного звернення, подайте письмову заяву із детальним описом обставин, часу та суми спірних операцій.
Зберігайте всі докази.
Скріншоти операцій, SMS-повідомлення, листування, банківські виписки — все це може мати вирішальне значення під час судового розгляду.
Подайте заяву до правоохоронних органів або кіберполіції.
Після реєстрації заяви отримайте номер кримінального провадження — він стане важливим доказом у спорі з банком.
Наполягайте на проведенні банком внутрішньої перевірки.
Фінансова установа повинна встановити механізм проведення спірних операцій та надати відповідь за результатами розгляду звернення.
Не визнавайте заборгованість без правового аналізу.
Банки нерідко автоматично покладають відповідальність на клієнта навіть за наявності очевидних ознак шахрайства.
Зверніться зі скаргою до НБУ.
Якщо банк відмовляється повертати кошти або формально реагує на звернення — подайте скаргу до Національного банку України з усіма підтверджуючими документами.
Якомога раніше зверніться до адвоката.
Правильно сформована правова позиція та належна фіксація доказів значно підвищують шанси на успішний захист прав та повернення коштів.
 Чому варто звернутися до адвоката?
Формування доказової бази.
Адвокат допомагає своєчасно зафіксувати обставини шахрайства та підготувати необхідні звернення до банку і правоохоронних органів.
Юридично обґрунтовані заперечення.
Адвокат формує правову позицію проти вимог банку з урахуванням актуальної практики Верховного Суду, яка у багатьох випадках стає на захист споживачів.
Захист у суді.
Своєчасне залучення адвоката значно підвищує шанси на успішний захист прав клієнта та уникнення необґрунтованого стягнення значних сум заборгованості.
 ЧАСТІ ЗАПИТАННЯ
Чи можна не платити кредит, якщо його оформили шахраї?
Що робити, якщо банк подав позов за кредитом, якого я не брав?
Чи достатньо банку надати виписку по рахунку для стягнення боргу?
Чи допоможе кримінальне провадження у спорі з банком?
Як отримати консультацію?

Залиште заявку
Заповніть форму на сайті, вказавши своє імʼя, номер телефону та місто

Очікуйте на дзвінок
Ваше звернення прийнято, наші спеціалісти звʼяжуться з Вами в найближчий час!

Термінове питання?
Телефонуйте прямо зараз на +380 98 000 12 11
Актуальні новини
Зняття з розшуку ТЦК: судова практика та штрафи
04.09.2026
Бронювання працівників у 2026 році
04.09.2026
Експрес ВЛК без аналізів: чому це незаконно?
04.09.2026
Що робити, якщо вас внесли до розшуку: права та алгоритм дій
04.09.2026
Як обрати адвоката для своєї справи?
04.09.2026
Юридична компанія «Правова Позиція»: знайомство з лідером ринку
07.08.2026
Перейти до всіх новин
Отримайте консультацію прямо зараз
Зв’язок з юристом протягом 30 секунд

Безкоштовна консультація онлайн

Гарантія якості

145 спеціалістів у команді

Мережа по всій Україні
Не знаєте, як до нас дістатись у місті
Ваше питання — наша відповідальність
Залиште заявку на безкоштовну консультацію, і наші спеціалісти допоможуть вам!
Напишіть нам:
Терміновий виклик:

м. Київ, вул. Васильківська, 34 метро Васильківська (головний вхід «TP Centre»)
м. Київ, вул. Спаська, 5 метро Контрактова площа
м. Київ, Харківське шосе, 201–203 метро Бориспільська (Бізнес центр)
м. Львів, вул. Зелена 186 (головний вхід «Бізнес-центр Комфорт»)
м. Івано-Франківськ, вул. Галицька 8, (ТЦ "Ідеал")
м. Одеса, вул. Асташкіна, 29
м. Вінниця, вул. Київська 14, (Бізнес-центр Corpus)
Залиште свій відгук


