
 СПИСАЛИ ПОНАД 90 000 ГРН ВІДСОТКІВ ЗА КРЕДИТОМ «УКР КРЕДИТ ФІНАНС»
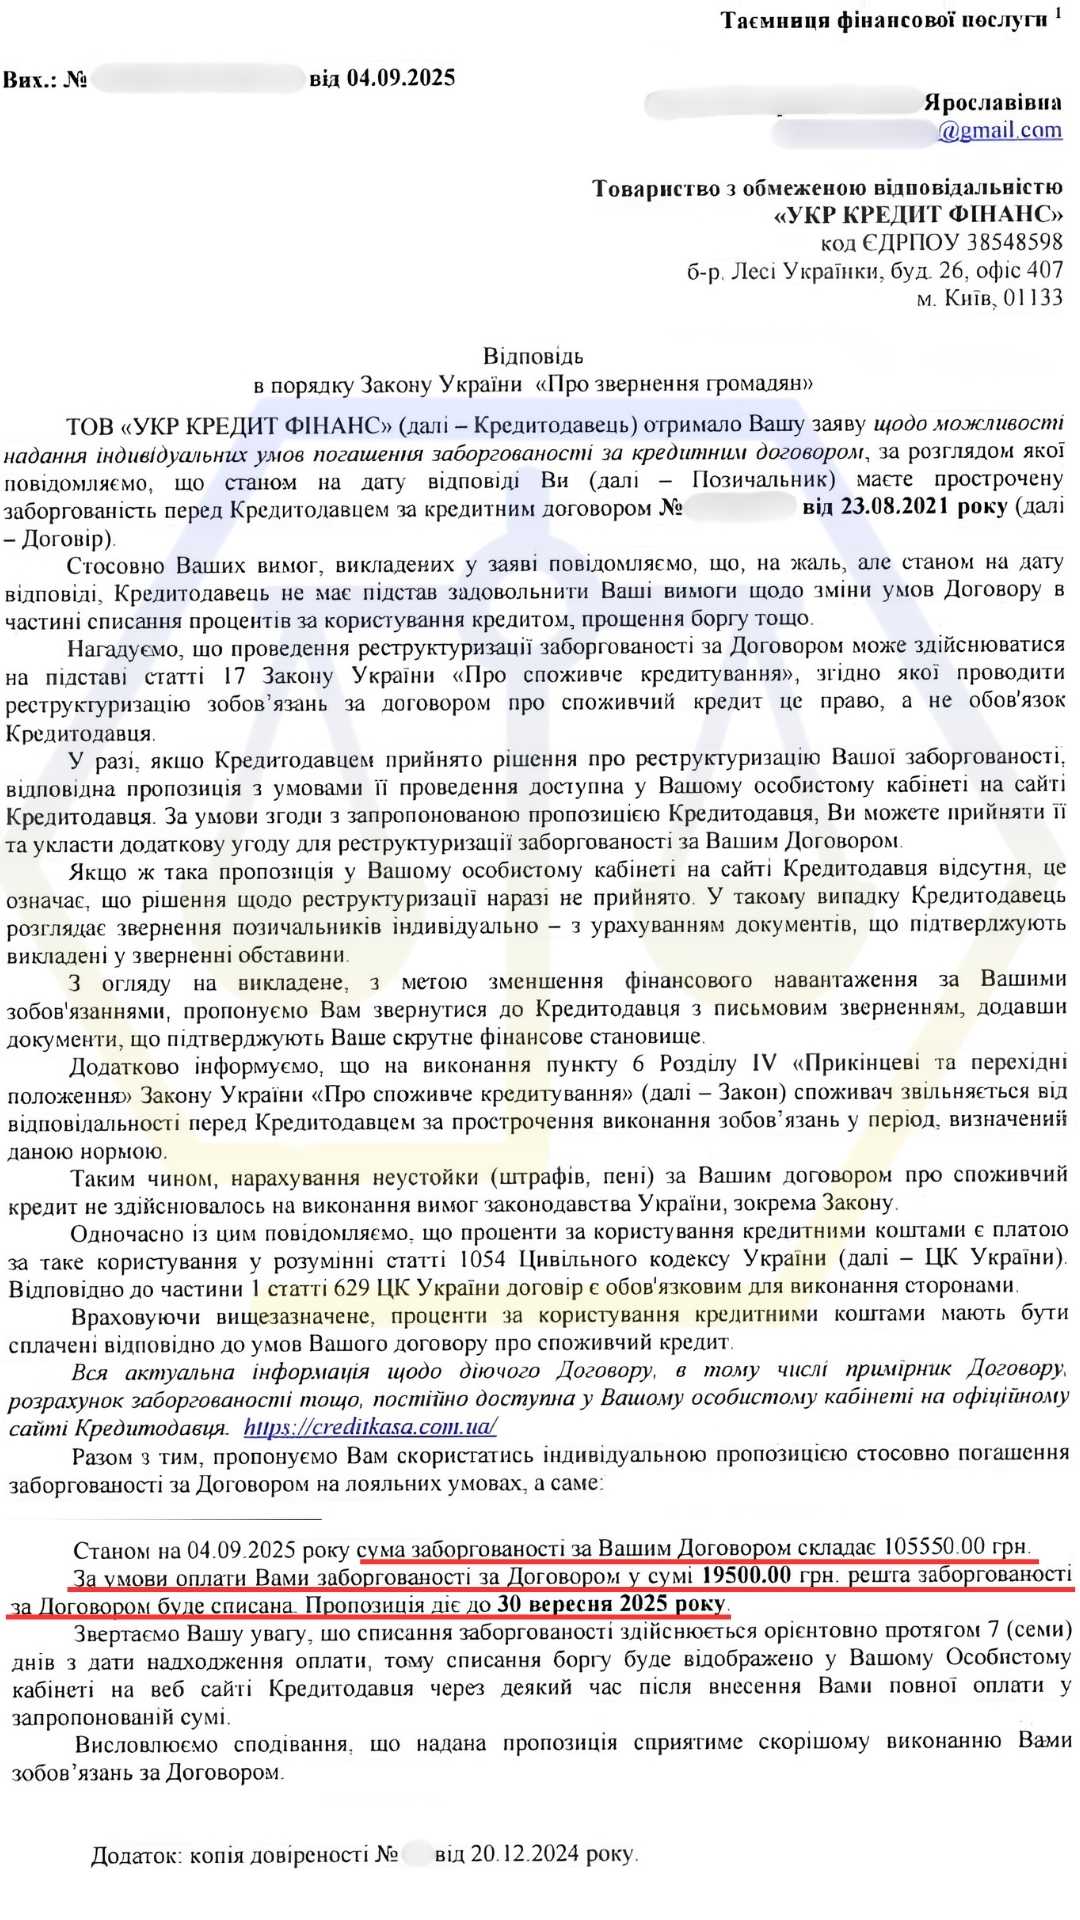 До нашої компанії звернувся клієнт в інтересах своєї дружини з питання врегулювання заборгованості перед МФО «УКР КРЕДИТ ФІНАНС».
При фактично отриманих 15 000 грн сума боргу зросла до 105 550 грн через нараховані проценти, штрафи та інші фінансові санкції, які продовжували збільшуватись щоденно.
Подібні ситуації є поширеними у сфері мікрокредитування.
Більшість позичальників помилково вважають, що після значного збільшення боргу вже неможливо змінити ситуацію. Водночас кредитори нерідко готові до переговорів та досудового врегулювання, особливо коли інтереси клієнта представляє адвокат із юридично обґрунтованою позицією.
 Нормативне підґрунтя
Заборгованість по кредиту під час воєнного стану НЕ РОСТЕ — це передбачає Закон № 2120. У період дії воєнного стану та протягом тридцяти днів після його закінчення споживачі:
 Дії адвоката та результат
Адвокатом було проведено аналіз кредитного договору, структури заборгованості та підстав нарахування відсотків і штрафних санкцій. Після цього сформовано правову позицію та підготовлено звернення до кредитора в інтересах клієнта.
Аналіз кредитної документації.
Перевірено умови кредитного договору, фактично отриману суму, розрахунок заборгованості та підстави нарахування процентів, штрафів та інших платежів.
Формування правової позиції.
Встановлено непропорційність між фактично отриманими 15 000 грн та сумою боргу 105 550 грн, визначено підстави для досудового врегулювання спору.
Переговори з кредитором.
Адвокат акцентував увагу «УКР КРЕДИТ ФІНАНС» на непропорційності нарахованої заборгованості та необхідності реального врегулювання спору без доведення ситуації до судового процесу.
Зупинення подальших нарахувань.
Кредитор погодився призупинити всі подальші нарахування строком на один місяць, що дало клієнту час зібрати необхідні кошти.
Повне закриття кредиту.
Кредитний договір погоджено закрити за 19 500 грн замість 105 550 грн — списано понад 86 000 грн нарахованих відсотків та штрафів.
 Результат справи
Замість вимоги сплатити 105 550 грн клієнтка отримала можливість повністю закрити кредитний договір за 19 500 грн. Подальші нарахування зупинено строком на один місяць.
 Проблеми, з якими стикаються клієнти
У справах щодо заборгованості перед мікрофінансовими організаціями основна складність полягає не лише у наявності боргу, а у стрімкому його зростанні та відсутності правильної комунікації з кредитором.
Нарахування завищених відсотків і штрафів.
Борг швидко збільшується у кілька разів, навіть якщо початкова сума була незначною.
Психологічний тиск та активна комунікація з боку МФО.
Постійні дзвінки, повідомлення та вимоги погашення боргу без урахування обставин позичальника.
Відсутність розуміння, як діяти.
Клієнти не знають, які документи подавати, як підтвердити свій статус і з чого почати врегулювання.
Страх суду та колекторів.
Через це клієнти часто не виходять на переговори та затягують вирішення питання, через що борг продовжує зростати.
Відсутність діалогу з кредитором.
Без правильної юридичної позиції МФО не йдуть на поступки та не переглядають умови боргу.
 Поради щодо реструктуризації кредитних зобов'язань
Не зволікайте із зверненням.
Прострочення не є безвихідною ситуацією, однак зволікання з юридичною реакцією майже завжди погіршує становище позичальника. Чим раніше ініційовано переговори — тим більше шансів на конструктивне рішення.
Аналізуйте реальну платоспроможність.
Реструктуризація має базуватися на об'єктивних фінансових показниках, а не лише на формальних умовах договору.
Фіксуйте домовленості письмово.
Усні обіцянки кредитора не створюють жодних юридичних гарантій. Будь-які зміни умов кредиту мають бути зафіксовані у письмовій формі шляхом підписання додаткових угод.
Не погоджуйтеся на умови без перевірки.
Перед підписанням документів необхідно переконатися, що після сплати погодженої суми кредит буде повністю закрито та не залишиться додаткових вимог.
 Чому варто звернутися до адвоката?
Аналіз кредитного договору та структури боргу.
Адвокат перевіряє умови договору, розрахунок заборгованості та законність нарахованих відсотків, штрафів і пені — виявляє підстави для їх зменшення або повного списання.
Професійна комунікація з МФО.
Юридично обґрунтовані звернення з посиланням на законодавство та судову практику значно підвищують шанси на досягнення вигідних умов — списання відсотків або закриття боргу.
Контроль процесу врегулювання.
Адвокат фіксує всі домовленості та запобігає повторному нарахуванню боргу або некоректним вимогам у майбутньому.
Вирішення без суду.
Звернення до адвоката дозволяє уникнути тиску з боку МФО, мінімізувати фінансові втрати та закрити заборгованість на законних і максимально вигідних умовах.
 ЧАСТІ ЗАПИТАННЯ
Чи можна зменшити суму боргу за мікрокредитом?
Чи може МФО нараховувати штрафи під час воєнного стану?
Чи достатньо усної домовленості з кредитором?
Чи обов'язково звертатися до суду?
Як отримати консультацію?

Залиште заявку
Заповніть форму на сайті, вказавши своє ім'я, номер телефону та місто

Очікуйте на дзвінок
Ваше звернення прийнято, наші спеціалісти зв'яжуться з вами у найближчий час

Потрібна термінова допомога?
Телефонуйте прямо зараз на +380 98 000 12 11
Актуальні новини
Зняття з розшуку ТЦК: судова практика та штрафи
04.09.2026
Бронювання працівників у 2026 році
04.09.2026
Експрес ВЛК без аналізів: чому це незаконно?
04.09.2026
Що робити, якщо вас внесли до розшуку: права та алгоритм дій
04.09.2026
Як обрати адвоката для своєї справи?
04.09.2026
Юридична компанія «Правова Позиція»: знайомство з лідером ринку
07.08.2026
Перейти до всіх новин
Отримайте консультацію прямо зараз
Зв’язок з юристом протягом 30 секунд

Безкоштовна консультація онлайн

Гарантія якості

145 спеціалістів у команді

Мережа по всій Україні
Не знаєте, як до нас дістатись у місті
Ваше питання — наша відповідальність
Залиште заявку на безкоштовну консультацію, і наші спеціалісти допоможуть вам!
Напишіть нам:
Терміновий виклик:

м. Київ, вул. Васильківська, 34 метро Васильківська (головний вхід «TP Centre»)
м. Київ, вул. Спаська, 5 метро Контрактова площа
м. Київ, Харківське шосе, 201–203 метро Бориспільська (Бізнес центр)
м. Львів, вул. Зелена 186 (головний вхід «Бізнес-центр Комфорт»)
м. Івано-Франківськ, вул. Галицька 8, (ТЦ "Ідеал")
м. Одеса, вул. Асташкіна, 29
м. Вінниця, вул. Київська 14, (Бізнес-центр Corpus)
Залиште свій відгук


